Weerstandsvermogen en risicobeheersing

Beleid voor risicomanagement

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Beleid voor risicomanagement

Deze paragraaf geeft inzicht in welke mate gemeente Bladel in staat is risico’s met financiële gevolgen op te vangen zonder direct het beleid te moeten aanpassen. Het gemeentelijk beleid inzake risicomanagement is vastgelegd in de 'Nota reserves en voorzieningen 2026'. De gemeente Bladel wil risico’s niet elimineren, maar wil ze aanvaardbaar en beheersbaar houden. Gezond verstand laten we de boventoon voeren bij risicobeheersing, zodat we doen wat we moeten doen. Twee maal per jaar, bij de begroting en de jaarrekening, beoordelen we ons risicoprofiel. Op deze wijze krijgt uw raad periodiek goed inzicht in de omvang en de mogelijkheden om financiële risico’s op te vangen.

De ratio weerstandsvermogen c.q. algemene reserve wordt uitgedrukt als de verhouding tussen de algemene reserve en het gemiddelde van de geïnventariseerde risico’s. We sturen op de aanwezigheid van een ratio weerstandsvermogen binnen de grenzen van de waardering 3 (voldoende) in de bandbreedte van >1,0 tot <1,4. In onderstaand overzicht worden de waarderingsschalen weergegeven:

Waarderingsschaal Ratio weerstandsvermogen Betekenis
1 x > 2,0 Uitstekend
2 1,4 < x < 2,0 Ruim voldoende
3 1,0 < x < 1,4 Voldoende
4 0,8 < x < 1,0 Matig
5 0,6 < x < 0,8 Onvoldoende
6 x < 0,6 Ruim onvoldoende

Risicoprofiel

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Risicoprofiel

Omschrijving (toelichting)

Berekening onbenutte belastingcapaciteit
De onbenutte belastingcapaciteit betreft de extra structurele middelen die gegenereerd kunnen worden door de gemeentelijke belastingen en heffingen (OZB, afvalstoffenheffing, rioolrechten en leges) te verhogen. Voor de heffingen zijn overigens regels gesteld: de tarieven mogen maximaal kostendekkend zijn in meerjarenperspectief. Hierin zit geen ruimte die de weerstandscapaciteit vergroot. Voor de OZB is de capaciteit te berekenen door de maximale belastingtarieven te vergelijken met de belastingtarieven in de gemeente Bladel. Voor de maximale belastingtarieven wordt gebruik gemaakt van de normen voor “een redelijk peil van de eigen heffingen” bij het zogenaamde artikel 12 beleid zoals genoemd in de circulaire Gemeentefonds. Deze bedragen zijn niet meegenomen bij het bepalen van de weerstandscapaciteit van de gemeente Bladel, met als reden dat een wijziging van OZB-tarieven om een akkoord van de raad vraagt. 

Risico-inventarisatie

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Risico-inventarisatie

Omschrijving (toelichting)

Indien een redelijke inschatting van het gewenste weerstandsvermogen kan worden gegeven, kan hieruit een indicatie voor de gezondheid en flexibiliteit van de gemeentelijke financiën op de korte én langere termijn worden gegeven. Om te bepalen of het weerstandsvermogen toereikend is, wordt de relatie gelegd tussen de gemiddelde omvang van de financieel gekwantificeerde risico’s en de daarbij gewenste omvang van de algemene reserve enerzijds en de werkelijke omvang van de algemene reserve anderzijds. Het beschikbare weerstandsvermogen is tenminste even groot als de omvang van het bepaalde risicoprofiel. 

Voor elk risico is een inschatting gemaakt van de kans dat de aangegeven gebeurtenis zou kunnen optreden. Hierbij worden drie categorieën onderscheiden, namelijk ‘laag’, ‘midden’ en ‘hoog’.

Gesproken wordt van een ‘laag’ risicoprofiel indien de kans gemiddeld voor 25% zou kunnen optreden. Een ‘midden’ risicoprofiel beweegt zich op 50% en een ‘hoog’ risicoprofiel op gemiddeld 75%. Anders gezegd, een kwalificatie met ‘hoog’ impliceert dat het al bijna noodzakelijk is om voor dat risico een voorziening te treffen. Vervolgens is een financiële indicatie opgenomen van de omvang van het risico door de kans te vermenigvuldigen met het gemiddelde effect en is aangegeven of het risico van incidentele dan wel structurele aard is.

Personeelsvoorzieningen (1)
In het geval van ziekte en/of arbeidsongeschiktheid moet de gemeente als werkgever maximaal twee jaar het salaris aan de betrokken werknemer doorbetalen. Wanneer zich een geval van ziekte voordoet, waarvoor vervanging nodig is, kost dit de gemeente extra geld. Daarnaast is onze organisatie ook kwetsbaar als het gaat om specifieke kennis, omdat sommige taken volledig bij één persoon liggen. Door de gemeenteraad noodzakelijk en wenselijk geachte activiteiten (maar ook de reguliere werkzaamheden) moeten veelal (mede) worden gerealiseerd door de inzet van de ambtelijke medewerkers. Om alles tijdig te realiseren moet er evenwicht zijn tussen de te leveren prestaties en de beschikbare menskracht. Het is de taak van ons college om samen met het management dit evenwicht te zoeken en te handhaven. Waar dat niet mogelijk is zullen keuzes onvermijdelijk zijn. Het financieel risico wordt ingeschat op een bandbreedte van € 50.000 tot € 100.000.

Risico’s op eigendommen (2)
Gemeente Bladel wordt steeds vaker geconfronteerd met vernielingen aan de gemeentelijke eigendommen. Omdat de dader(s) vaak niet meer te achterhalen zijn, kunnen de kosten van herstel niet in alle gevallen verhaald worden. Op basis van uitgevoerde risicoanalyses uit het verleden wordt dit incidenteel risico ingeschat op een bandbreedte van € 15.000 tot € 25.000.

Gevolgen waardering activa (3)
In lijn met het door de raad vastgestelde afschrijvingsbeleid 2026 wordt in beginsel als uitgangspunt gehanteerd dat materiele vaste activa worden afgeschreven tot een boekwaarde van € 0.

Voor enkele gebouwen in gemeentelijk eigendom wordt op het bovenstaande uitgangspunt een uitzondering gemaakt. Een analyse op de verkrijgings- en/of vervaardigingsprijs in combinatie met de waardering van de grond wijst uit dat het hanteren van een restwaarde voor deze panden verantwoord is. Het hanteren van een restwaarde kan voor de langere termijn onzekerheden met zich meebrengen, met eventuele nadelige financiële consequenties. Vanwege deze onzekerheid wordt rekening gehouden met een risico van maximaal € 500.000. Dit incidentele risicoprofiel schatten wij vooralsnog als ‘laag‘ in.

Informatiebeveiliging en privacy (4)
Als gemeente hebben we te maken met gegevens en gevoelige informatie van onze inwoners. Zij verwachten dat wij zorgvuldig met deze gegevens omgaan. Gemeente Bladel moet daarom zowel bij intern gebruik als externe uitwisseling van informatie rekening houden met beveiligings- en privacyaspecten. Dat zorgt niet alleen voor betrouwbaarheid, maar ook voor een goede kwaliteit van de bedrijfsvoerings- en dienstverleningsprocessen. 

Wij voeren diverse risico-beperkende maatregelen uit, zoals jaarlijkse toetsing op naleving van wet- en regelgeving middels ENSIA (Eenduidige Normatiek Single Information Audit), het jaarlijks uitvoeren van een risico-inventarisatie en -evaluatie en het uitvoeren van Data Protection Impact Assessments (DPIA’s) om informatiebeveiligings- en privacy risico’s in kaart te brengen en waar mogelijk te verkleinen. Daarnaast stelt de Informatiebeveiligingsdienst ons op de hoogte van (acute) kwetsbaarheden, ontwikkelingen en grootschalige incidenten zodat wij passende maatregelen kunnen treffen. Ondanks deze maatregelen blijft het risico bestaan dat er een informatiebeveiligingsincident of datalek plaatsvindt. Met name de digitale dreiging is verder toegenomen door de oorlog in Oekraïne en de digitalisering en meegroeiende cybercriminaliteit.

(Digitale) informatiebeveiligingsincidenten en datalekken hebben een grote impact op imago, bedrijfsvoering en kunnen behoorlijk wat tijd en geld kosten. Daarom hebben wij een bedrag van € 500.000 als risico opgenomen in de begroting.

Gladheidbestrijding (5)
In september 2026 is een nieuw gladheidsbeleidsplan (periode 2026-2036) ter vaststelling aan de gemeenteraad voorgelegd. In samenhang hiermee is gewerkt aan een nieuwe aanbesteding van de gladheidsbestrijding. Ten tijde van het opstellen van zowel het nieuwe beleidsplan als de voorliggende begroting zijn de financiële effecten van deze aanbesteding nog niet duidelijk.

Gladheidbestrijding is een apart werkveld en het voorspellen van de duur en hevigheid van een winterperiode is erg moeilijk. Tijdens extreme situaties, bijvoorbeeld bij (hevige) sneeuwval in combinatie met strenge vorst, moet dan ook intensiever worden geschoven en gestrooid. Zodra hier sprake van is, zijn meerkosten niet uit te sluiten. Vandaar dat een bedrag van € 100.000 als risico is opgenomen in de begroting.

Natuurplagen (6)
Door ‘natuurplagen’ (processierupsen, kevers, luizen, rattenplagen, iep- en kastanjeziektes en dergelijke) moeten er in voorkomende gevallen extra onderhoudswerkzaamheden verricht worden aan het openbaar groen, sportvelden en de bossen. Op basis van eerdere onderhoudswerkzaamheden wordt dit incidenteel risico bepaald binnen een bandbreedte van € 100.000 tot € 120.000. 

Compenserende maatregelen (7)
Bij projecten en werkzaamheden loopt de gemeente het risico op het (moeten) nemen van compenserende maatregelen. Hierbij kan gedacht worden aan nadeelcompensatie, planschades, compensatie voor omzetderving of afkoop van contracten/overeenkomsten. Aan dit risico is een verwachtingswaarde van € 200.000 toegekend.

Actualisatie beheerplannen (8)
Gebouwenbeheer
Binnen de kaders van het nieuwe, nog op te stellen vastgoedbeleid dient ook uitgewerkt te worden welke acties, projecten en investeringen nodig zijn. Hiervoor is in 2026 gewerkt aan het uitbreiden van het bestaande MJOP naar een DMJOP-U. Begin 2027 zal een integraal en toekomstbestendig onderhoudsplan klaarliggen voor vaststelling door het college met daarin ook opgaven als het verbeteren van het leefklimaat in de panden, energiezuinig maken van panden, hittebestendig en waterrobuust maken van panden. Hiermee krijgen we inzicht in mogelijke ambitieniveaus voor het vastgoed en kosteneffectiviteit en doelmatigheid van maatregelen.

Via de Perspectiefnota 2027 zal vervolgens duidelijk worden welke werkzaamheden en investeringen concreet worden uitgevoerd en op welk moment deze worden ingezet. Hiermee kan de begroting vanaf 2028 beter worden afgestemd op de daadwerkelijke onderhouds- en verduurzamingsbehoefte van het vastgoedbestand, wat bijdraagt aan een doelmatige en toekomstgerichte inzet van beschikbare middelen. In afwachting van de actualisatie en verwerking van de financiële consequenties nemen we een bedrag van € 750.000 op in deze risico-inventarisatie. 

Overdracht wethouders pensioenen (9)
Vanaf 2028 gaan de pensioenen van politieke ambtsdragers over naar het nieuwe pensioenstelsel en worden deze pensioenen overgedragen aan het ABP. Ter dekking hiervan beschikt gemeente Bladel over een voorziening, die medio 2026 (bij de vaststelling van de jaarstukken 2025) is geactualiseerd. De waarde van de overdracht op 1 januari 2028 is nog onzeker. De hoogte van de voorziening kan de komende jaren nog fluctueren, waardoor een extra dotatie wellicht noodzakelijk is. Vandaar dat een bedrag van € 133.000 wordt opgenomen in de risico-inventarisatie.

Continuïteit herstelcentrum in de Kempen (10)
Sinds juli 2024 is in de Kempen een herstelcentrum voor mensen met psychische kwetsbaarheid ontwikkeld. Dit centrum wordt regionaal gesubsidieerd. Deze subsidie vervalt eind 2026. De voorziening in de huidige vorm zal (deels) wegvallen, wanneer de gemeenten (Bergeijk, Bladel, Eersel, Oirschot en Reusel – De Mierden) het herstelcentrum niet (of deels) blijven financieren. Dit leidt in meer of mindere mate tot een toename van geïndiceerde Wmo-voorzieningen, met name dagbesteding. De kosten voor geïndiceerde dagbesteding kunnen, bij volledig wegvallen van de voorziening, voor gemeente Bladel oplopen tot € 662.000 per jaar.

Ontvlechtingskosten GRSK door uittreding gemeente Oirschot (11)
De uittreding van gemeente Oirschot leidt naar alle waarschijnlijkheid tot frictiekosten die in beginsel voor rekening en risico van de uittredende gemeente zijn. Daarnaast ligt het risico op de loer dat na de uittreding de overblijvende deelnemers met gemiddeld hogere kosten worden geconfronteerd dan eerder het geval was (bijvoorbeeld door minder gunstige schaalvoordelen). Er kan zelfs sprake zijn van een continuïteitsrisico. Het risico dat hier uit voortvloeit is ingeschat op een waarde van € 250.000.

Huisvesting nieuwkomers (12)
Het onderbrengen van verschillende categorieën nieuwkomers leidt zowel tot eenmalige projectkosten als tot structurele kosten. Per doelgroep ligt dit anders. In de loop van 2027 moet er meer duidelijkheid komen over de (financiële) gevolgen van deze huisvesting. De uitwerking van de nieuwe bekostigingsregeling van het Rijk moet nog gemaakt worden. Mogelijk worden niet alle kosten waar de gemeente mee geconfronteerd wordt afgedekt. Vandaar dat rekening wordt gehouden met een risico ter grootte van € 500.000.

Prioriteringskader netcongestie (13)
Gemeenten krijgen een nieuwe rol; zij mogen elektriciteitstransport aanvragen voor woningbouwprojecten. Omdat de beschikbare netcapaciteit schaars is, wordt gewerkt met een prioriteringskader. Aan deze nieuwe rol kleven juridische en financiële risico’s die medio 2026 nog niet uitgekristalliseerd zijn. Wel is duidelijk dat aanvragen die gemeenten doen vanuit deze nieuwe verantwoordelijkheid gepaard gaan met financiële verplichtingen jegens de netbeheerder. Daarnaast kunnen belanghebbenden gemeenten aansprakelijk stellen bij een vermeende ongelijke behandeling. Het risico dat hiermee gepaard gaat wordt ingeschat op € 50.000 tot € 100.000.
Financiële indicatie risico-inventarisatie en -kwantificering

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Financiële indicatie risico-inventarisatie en -kwantificering

De omvang van de geïnventariseerde risico’s ligt tussen € 3.810.000 en € 3.940.000 (zie kolom c in de tabel hieronder). Indien alle risico’s zich tegelijk zouden voordoen, gaat het gemiddeld om een bedrag van € 3.875.000. De kans hierop is niet erg groot. Uitgaande van de gemiddelde omvang en de verwachte kans dat deze risico’s zich voordoen bedraagt het totaal van de geïnventariseerde risico’s € 1.924.000.

Overigens suggereren deze bedragen een nauwkeurigheid die zich absoluut niet voordoet; het is de toevallige uitkomst van een kansberekening en niet een met zekerheid te voorspellen uitkomst. In onderstaande tabel is een financiële indicatie opgenomen van de omvang van het risico door de kans te vermenigvuldigen met het gemiddelde effect en is aangegeven of het risico van incidentele dan wel structurele aard is.

nr omschrijving geraamde kans gemiddeld kans x effect kans x effect
omvang * effect incidenteel structureel
(bedragen x € 1.000,- 0 1 1 (c : 2) (d,e of f x g) (d,e of f x g)
(a) (b) (c) (d) (e) (f) (g) (h) (i)
1 Personeelsvoorzieningen 50-100 x 75 56
2 Risico’s eigendommen 15-25 x 20 15
3 Gevolgen waardering activa 500 x 500 125
4 Informatiebeveiliging en privacy 500 x 500 125
5 Gladheidbestrijding 100 x 100 75
6 Natuurplagen 100-120 x 110 55
7 Compenserende maatregelen 200 x 200 100
8 Acutalisatie beheerplannen 750 x 750 563
9 Overdracht wethouderspensioenen 133 x 133 67
10 Continuiteit herstelcentrum de Kempen 662 x 662 331
11 Ontvlechtingskosten GRSK 250 x 250 125
12 Huisvesting nieuwkomers 500 x 500 250
13 Prioriteringskader netcongestie 50-100 x 75 38
Ondergrens risico’s 3.810
Bovengrens risico’s 3.940
Totaal gemiddelde risico’s 3.875
Totaal na kansberekening 1.924

Weerstandsvermogen

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Weerstandsvermogen

Ten aanzien van de geraamde stand van de algemene reserve willen wij -met nadruk- vermelden dat het vooralsnog geprognosticeerde resultaten betreffen. Daadwerkelijke bestedingsvoorstellen moeten steeds beoordeeld worden aan de hand van werkelijk gerealiseerde resultaten. In de vastgestelde 'Nota reserves en voorzieningen 2026' is bepaald dat middelen uit het vrije deel van de algemene reserve incidenteel kunnen worden aangewend voor het realiseren van beleidsdoelen.

In onderstaande tabel wordt de prognose van de omvang van het weerstandsvermogen (algemene reserve) weergegeven:

(bedragen x € 1.000,-) begroting begroting begroting begroting begroting
2026 2027 2028 2029 2030
a. noodzakelijke omvang (voldoende) 2.993 3.875 3.875 3.875 3.875
b. geïnventariseerde risico's (gemiddeld) 2.138 3.875 3.875 3.875 3.875
c. stand algemene reserve begin van het jaar 18.565 14.465 13.219 10.896 1.401
d. stand algemene reserve eind van het jaar 14.465 13.219 10.896 1.401 17
e. algemene reserve (vrije ruimte eind van het jaar): d - a 11.472 10.590 7.021 -2.474 -3.858
f. ratio algemene reserve eind van het jaar f / c 5 3 3 0 0
g. betekenis uitstekend uitstekend uitstekend ruim onvoldoende ruim onvoldoende

Negatieve vrije ruimte algemene reserve in 2029 en 2030

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Negatieve vrije ruimte algemene reserve in 2029 en 2030

Omschrijving (toelichting)

Zoals uit bovenstaande tabel blijkt, bedraagt de verwachte stand van de algemene reserve eind 2030 circa € 17.000. Dit ligt aanzienlijk onder de noodzakelijke omvang van € 3.875.000. Hierdoor beschikt de gemeente in de jaren 2029 en 2030 over onvoldoende vrije middelen om financiële risico’s en onverwachte tegenvallers op te vangen. Dit beperkt de financiële flexibiliteit en vergroot de kwetsbaarheid van de gemeente bij financiële tegenvallers.

Dit is mede het gevolg van de negatieve begrotingssaldi 2026-2030. Het meerjarig negatief worden van de vrije ruimte van de algemene reserve wordt daarom betrokken bij het ombuigingstraject 2026-2027. Hierbij wordt onderzocht welke maatregelen nodig zijn om de structurele financiële positie te verbeteren en de financiële weerbaarheid van de gemeente te versterken.

Kengetallen en de signaleringswaarde

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Kengetallen en de signaleringswaarde

In het streven naar meer transparantie, verbetering van het inzicht in de financiële positie en voor vergelijking met andere gemeenten worden zowel in de begroting als jaarrekening een set van financiële kengetallen opgenomen. Kengetallen zijn getallen die de verhouding uitdrukken tussen bepaalde onderdelen van de begroting of de balans. Deze kengetallen beogen, in onderlinge samenhang, een bijdrage te leveren aan het inzicht in de financiële positie van de gemeente. Juist de onderlinge samenhang en het verloop gedurende meerdere jaren biedt het verlangde inzicht. Daarom is niet zinvol om op basis van één enkel kengetal conclusies te trekken.

De kengetallen zijn primair bedoeld als instrument voor de raad en worden niet gebruikt als extra normeringsinstrument in het kader van het financieel toezicht door de provincies of het Rijk. De gezamenlijke provinciale toezichthouders hebben echter geconstateerd dat het financiële beeld dat uit de kengetallen naar voren komt, voor de toezichthouder ook belangrijk is voor het inzicht in de financiële positie van de gemeente. 

Om de kengetallen te kunnen duiden is besloten om aan te sluiten bij de door de VNG (Vereniging van Nederlandse Gemeenten) gehanteerde signaleringswaarden. De VNG heeft een aantal signaleringswaarden ontwikkeld om een grofmazige waardering te geven aan de kengetallen. Het betreft dus nadrukkelijk geen normering maar het dient als hulpmiddel om de afzonderlijke uitkomsten in beter perspectief te plaatsen. Voor elk kengetal worden drie categorieën onderscheiden: Minst risicovol’ (in groen), Neutraal’ (in oranje) en Meest risicovol’ (in rood). Zie onderstaande tabel:

Kengetallen: landelijke risico profielen signaleringswaarden
minst neutraal meest
risicovol risicovol
1 A. netto schuldquote < 100% van 100% t/m 130% > 130%
1 B. netto schuldquote gecorrigeerd voor alle verstrekte leningen < 90% van 90% t/m 120% > 120%
2. solvabiliteitsrisico > 20% van 20% t/m 0% < 0%
3. grondexploitatie < 20% van 20% t/m 35% > 35%
4. structurele exploitatieruimte > 0% 0 < 0%
5. belastingcapaciteit < 100% van 100% t/m 105% > 105%

Financiële kengetallen

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Financiële kengetallen

Om de kengetallen te kunnen duiden is per kengetal een omschrijving opgenomen.

1A. Netto schuldquote
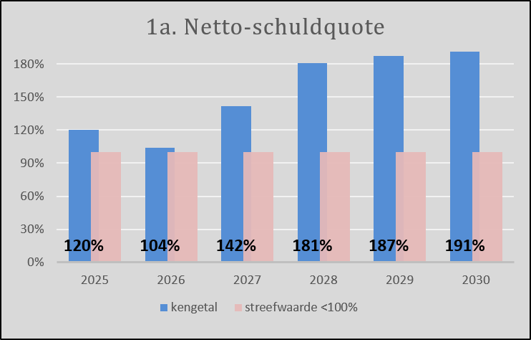
De netto schuld weerspiegelt het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen. Het geeft een indicatie in welke mate de rentelasten en aflossingen op de exploitatie drukken. De netto schuldquote geeft aan of de gemeente investeringsruimte heeft of juist op zijn tellen moet passen. Daarnaast zegt het kengetal ook wat over de flexibiliteit van de begroting. Hoe hoger de schuld is, hoe meer kapitaallasten (rente en aflossing) er zijn waardoor een begroting minder flexibel wordt. Hoe hoger de schuld, hoe hoger de netto schuldquote.

1B. Netto schuldquote gecorrigeerd voor alle verstrekte leningen
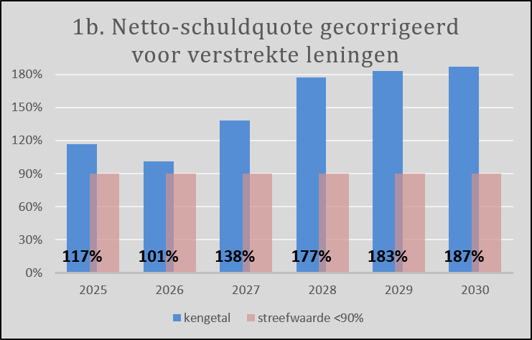
Omdat bij leningen er onzekerheid kan bestaan of ze allemaal terug worden betaald, wordt bij de berekening van de netto schuldquote onderscheid gemaakt door het kengetal te berekenen, zowel inclusief als exclusief de doorgeleende gelden. Op die manier wordt duidelijk wat het aandeel van de verstrekte leningen in de exploitatie is en ook wat dat betekent voor de schuldenlast. De wijze waarop de netto schuldquote gecorrigeerd voor de doorgeleende gelden wordt berekend is gelijk aan de netto schuldquote, met dienverstande dat bij de financiële activa ook alle verstrekte leningen worden opgenomen. De stijging van 2027 en volgende jaren wordt met name veroorzaakt door de cumulatieve doorwerking van de voorgenomen financieringen. We mogen op grond van het BBV tot maximaal de kasgeldlimiet met kort geld financieren. De netto schuldquote gecorrigeerd voor alle leningen laat eenzelfde ontwikkeling zien. 

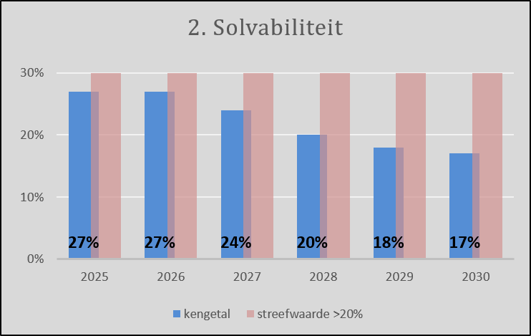
2. De solvabiliteitsratio
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Onder de solvabiliteitsratio wordt verstaan het eigen vermogen als percentage van het balanstotaal. Het betreft het eigen vermogen uitgedrukt in een percentage van het balanstotaal. In feite wordt er naar gekeken in hoeverre, in geval van nood, de verschaffers van het vreemde vermogen kunnen worden betaald. Het eigen vermogen van een gemeente bestaat volgens artikel 42 BBV uit de reserves (zowel de algemene reserve als de bestemmingsreserves) en het resultaat uit het overzicht van baten en lasten. Voor de solvabiliteitsratio geldt: hoe hoger de solvabiliteitsratio, hoe groter de weerbaarheid van de gemeente. Een solvabiliteit van 100% zou inhouden dat de gemeente geen schulden heeft.

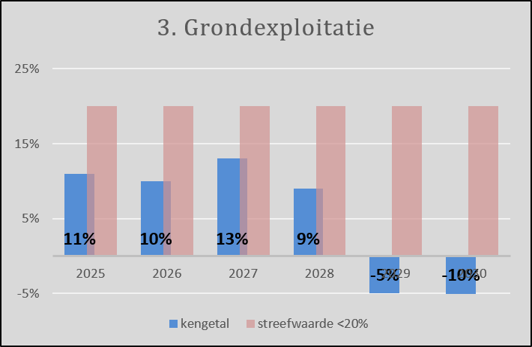
3. Kengetal grondexploitatie
Het kengetal grondexploitatie geeft weer hoe de waarde van de in exploitatie genomen gronden zich verhoudt tot de totale (geraamde) jaarlijkse baten. De boekwaarde van de voorraden grond is van belang, omdat deze waarde moet worden terugverdiend bij de verkoop. Voor de berekening van het kengetal grondexploitatie worden bouwgronden in exploitatie gedeeld door de totale baten (exclusief de mutaties reserves) en uitgedrukt in een percentage. De boekwaarden van verliesgevende plannen zijn gebaseerd op de actuele marktwaarde en voor verwachte verliezen zijn voorzieningen getroffen.

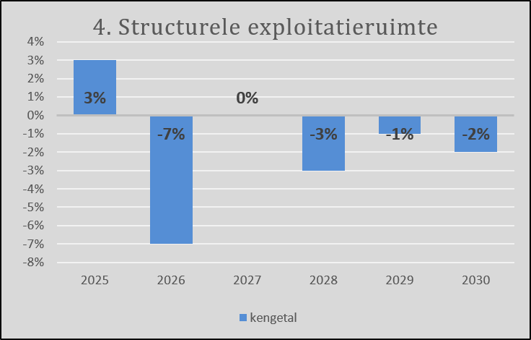
4. Structurele exploitatieruimte
Het financiële kengetal structurele exploitatieruimte geeft aan hoe groot de structurele vrije ruimte binnen de vastgestelde begroting is. Daarnaast geeft dit kengetal ook aan of de gemeente in staat is om structurele tegenvallers op te vangen dan wel of er nog ruimte is voor nieuw beleid. Een begroting waarvan de structurele baten hoger zijn dan de structurele lasten is meer flexibel dan een begroting waarbij structurele baten en lasten in evenwicht zijn. Voor de beoordeling van het structurele en reële evenwicht van de begroting wordt onderscheid gemaakt tussen structurele en incidentele lasten. Voor de berekening van het kengetal structurele exploitatieruimte wordt het saldo van de structurele baten en lasten en het saldo van de structurele onttrekkingen en toevoegingen aan de reserves gedeeld door de totale baten (exclusief de mutaties reserves) en uitgedrukt in een percentage. Op basis van het kengetal blijkt dat er structurele ruimte is om tekorten of extra lasten binnen de huidige begroting op te vangen.

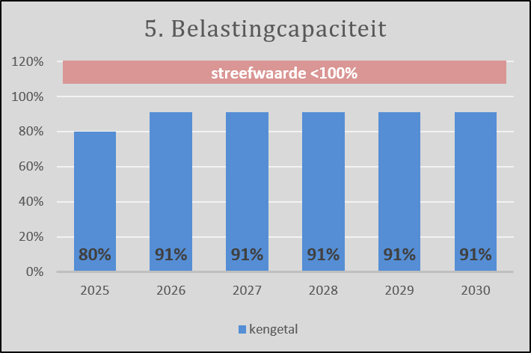
5. Belastingcapaciteit: Woonlasten meerpersoonshuishouden
De belastingcapaciteit geeft inzicht hoe de belastingdruk in de gemeenten zich verhoudt ten opzichte van het landelijke gemiddelde. De ruimte die een gemeente heeft om belastingen te verhogen wordt vaak gerelateerd aan de totale woonlasten. Onder woonlasten worden verstaan de OZB, de rioolheffing en de afvalstoffenheffing voor een woning met gemiddelde waarde in de gemeente. Deze cijfers worden in de jaarlijkse meicirculaire bekend gemaakt. Het kengetal belastingcapaciteit wordt berekend door de totale woonlasten meerpersoonshuishouden in het begrotingsjaar te vergelijken met het landelijke gemiddelde in het jaar daarvoor. Het is de bevoegdheid van uw raad met welke omvang de belastingen worden aangepast. 

Voor de beoordeling van de financiële positie is het belangrijk dat zowel naar de (geprognosticeerde) balans als naar de exploitatie wordt gekeken. De kengetallen netto schuldquote en netto schuldquote gecorrigeerd voor alle verstrekte leningen, solvabiliteitsratio en grondexploitatie hebben betrekking op de (geprognosticeerde) balans. De kengetallen structurele exploitatieruimte en belastingcapaciteit brengen tot uitdrukking of onze gemeente over voldoende structurele baten beschikt en welke mogelijkheid de gemeente heeft om de structurele baten op korte termijn te vergroten. Hierna wordt in een stoplichtmodel de samenhang van de gepresenteerde kengetallen weergegeven.

Hierna wordt in een stoplichtmodel de samenhang van de gepresenteerde kengetallen weergegeven.


Kengetallen: streef- Verloop van de kengetallen
waarde Rekening 2025 Begroting 2026 Begroting 2027 Begroting 2028 Begroting 2029 Begroting 2030
1A. netto schuldquote < 100% 120% 104% 142% 181% 187% 191%
1B. netto schuldquote gecorrigeerd voor alle verstrekte leningen < 90% 117% 101% 138% 177% 183% 187%
2. solvabiliteitsrisico > 20% 27% 27% 24% 20% 18% 17%
3. grondexploitatie < 20% 11% 10% 13% 9% -5% -10%
4. structurele exploitatieruimte > 0% 3% -7% 0% -3% -1% -2%
5. belastingcapaciteit < 100% 80% 91% 91% 91% 91% 91%

Conclusie houdbare financiële positie

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Conclusie houdbare financiële positie

Omschrijving (toelichting)

Op basis van de ontwikkeling van de financiële kengetallen kan worden geconcludeerd dat de financiële positie van de gemeente Bladel in 2026 en 2027 nog een gemengd beeld laat zien. Hoewel verschillende kengetallen een acceptabele positie weerspiegelen, neemt de financiële kwetsbaarheid in de meerjarenraming flink toe. Met name de ontwikkeling van de schuldpositie, de solvabiliteit en de structurele exploitatieruimte vraagt om grote aandacht. De waarden van deze kengetallen komen meerjarig in de risicovolle categorie.

De netto schuldquote stijgt naar 142% in 2027 en loopt in de daaropvolgende jaren verder op tot 191% in 2030. De gecorrigeerde netto schuldquote laat een vergelijkbare ontwikkeling zien en stijgt naar 187% in 2030. Deze ontwikkeling wordt mede veroorzaakt door de cumulatieve doorwerking van de voorgenomen financieringen. De oplopende schuldquotes wijzen op een toenemende schuldenlast en een grotere druk van de financieringslasten op de toekomstige begroting. Dit beperkt de financiële flexibiliteit en vraagt om een zorgvuldige afweging van nieuwe investeringen en structurele verplichtingen.

De solvabiliteitsratio laat jaarlijks een neerwaartse ontwikkeling zien. Dit onderstreept het belang van het bewaken van de vermogenspositie en het beschikbaar houden van voldoende financiële buffers om risico's en tegenvallers op te kunnen vangen.

De structurele exploitatieruimte vormt een ook een belangrijk aandachtspunt. In 2027 is de structurele exploitatieruimte nog positief (structureel sluitende begroting 2027), maar vanaf 2028 daalt deze naar negatief, tot -2% in 2030. Dit geeft aan dat er geen structurele financiële ruimte is en dat de gemeente onvoldoende ruimte heeft om structurele tegenvallers of nieuwe beleidsopgaven zonder aanvullende maatregelen op te vangen. Het ingezette ombuigingstraject is daarom van belang om de structurele balans tussen baten en lasten te verbeteren en de financiële flexibiliteit te versterken.

Tegenover deze aandachtspunten staat dat het kengetal grondexploitatie gedurende de gehele meerjarenperiode onder de streefwaarde van 20% blijft en vanaf 2029 negatief wordt. Dit wijst op een relatief beperkte boekwaarde van de grondexploitaties in verhouding tot de totale baten. De belastingcapaciteit blijft met 91% onder het landelijk gemiddelde, wat inzicht geeft in de relatieve woonlasten en de beschikbare ruimte binnen dit kengetal.

Samenvattend kan worden gesteld dat de financiële positie van de gemeente Bladel in 2027 onder druk staat door de beperkte structurele exploitatieruimte en de sterk toenemende schuldenlast. De afnemende solvabiliteitsratio versterkt het belang van een solide financiële buffer en een terughoudende benadering van nieuwe investeringsuitgaven en structurele verplichtingen. Het ombuigingstraject, het bewaken van de schuldontwikkeling en het versterken van de structurele financiële ruimte zijn belangrijke voorwaarden om de financiële weerbaarheid en flexibiliteit van de gemeente op langere termijn te waarborgen. De kengetallen moeten daarbij in onderlinge samenhang worden beoordeeld en vormen geen afzonderlijke norm voor de beoordeling van de financiële positie. Het reeds ingezette ombuigingstraject 2026-2027 zal moeten bijdragen aan de verbetering van de kengetallen en de financiële weerbaarheid. Met name een blijvend stijgende netto schuldquote en een negatieve structurele exploitatieruimte zijn op termijn niet houdbaar.