a. Lokale heffingen
Gemeente Bladel kent de onroerende zaakbelastingen (OZB) als heffing die aan de algemene middelen worden toegevoegd. Hoewel we de toeristenbelasting ook als algemeen dekkingsmiddel beschouwen is deze opbrengst echter verantwoord onder programma Economie.
Voor een nadere toelichting verwijzen we naar de paragraaf lokale heffingen.
Onroerende zaakbelastingen
Voor de OZB zijn de tarieven in eerste aanleg verlaagd om de waardeontwikkeling te compenseren. Stijgt de waarde van de onroerende zaak, dan daalt in de regel het tarief, daalt de waarde van de onroerende zaak, dan stijgt het tarief. Alleen op deze wijze is het mogelijk om gemeentebreed de baten gelijk te houden. De OZB-tarieven worden in 2027 met 1,9% nagecalculeerde inflatiecorrectie (trendmatig) verhoogd.
De hoogte van de OZB wordt afgeleid van de WOZ-waarde (een promillage). Dit percentage is, afhankelijk van eigenaar/gebruiker niet-woning en eigenaar woning, bepalend voor de hoogte van elke individuele aanslag OZB. Jaarlijks houden we ook rekening met de autonome groei van de opbrengsten als gevolg van ver- en nieuwbouw van woningen en bedrijfsruimten. De lasten voor heffing en invordering hebben betrekking op toerekening van ambtelijke kosten, alsmede taxatiekosten voor de uitvoering van de Wet waardering Onroerende Zaken (WOZ).
b. Uitkeringen gemeentefonds
Het gemeentefonds is specifiek opgedeeld in een algemene uitkering en enkele decentralisatie- en integratie-uitkeringen. Voor deze uitkeringen geldt dat de gemeente vrij is ze in te zetten.
Algemene uitkering
De algemene uitkering uit het gemeentefonds is de grootste inkomstenbron van de gemeente. De algemene uitkering wordt door het Rijk op grond van diverse verdeelsleutels (maatstaven) toegerekend aan de gemeente(n). De uit te keren bedragen worden in diverse circulaires bekendgemaakt. De algemene uitkering is doorgerekend op basis van de bijgestelde uitgangspunten met betrekking tot woningbouw, inwonersaantallen, uitkeringsgerechtigden enz. Hierbij zijn de financiële effecten tot en met de meicirculaire 2026 meegenomen.
De financiële effecten van de septembercirculaire 2026 zullen wij t.z.t. via een raadsmededeling ter kennis brengen van uw raad, zodat u de financiële effecten daarvan alsnog kunt betrekken bij de besluitvorming over deze begroting.
c. Dividend
De gemeente Bladel bezit 62.790 aandelen in de NV Bank voor Nederlandse Gemeenten, die in 2027 naar verwachting circa € 136.000 aan opbrengsten genereren. Daarnaast bezit de gemeente 17.706 aandelen in Brabant Water NV, waaruit naar verwachting geen opbrengsten worden ontvangen.
d. Financiering
Het saldo van de financieringsfunctie is een correctie van de berekende rentelasten op de beleidsvelden ten opzichte van de omslagrente. De doorbelasting van rentelasten geschiedt, op basis van de gewijzigde BBV voorschriften, tegen het gemiddelde afgeronde rente-omslagpercentage van 1,40%. Voor een specificatie wordt verwezen naar de paragraaf Financiering.
e. Overige algemene dekkingsmiddelen
We berekenen geen bespaarde rente over het eigen vermogen.
f. Vennootschapsbelasting
Sinds 1 januari 2016 moeten overheidsondernemingen die economische activiteiten verrichten belasting betalen over hun (fiscale) winst. Uitgangspunt van de wet is dat ieder overheidslichaam vennootschapsbelastingplichtig (Vpb) is, indien er een duurzame organisatie van arbeid en kapitaal is, die deelneemt aan het economische verkeer en winst beoogt, of waarbij winst redelijkerwijs te verwachten valt.
Jaarlijks beoordelen we of de gemeentelijke activiteiten voldoen aan de hiervoor genoemde uitgangspunten. Per activiteit beoordelen we of met de uitoefening van de betreffende activiteit een onderneming in fiscaalrechtelijke zin wordt gedreven. De meeste activiteiten komen niet door de zgn. “ondernemerspoort”. Dit komt omdat deze activiteiten geen winst genereren of doordat in fiscale zin de gemeente niet deelneemt aan het economische verkeer. Voor een tweetal geclusterde werkvelden wordt in principe door de ondernemerspoort gegaan, te weten: grondexploitaties en inzameling van huishoudelijke afvalstromen.
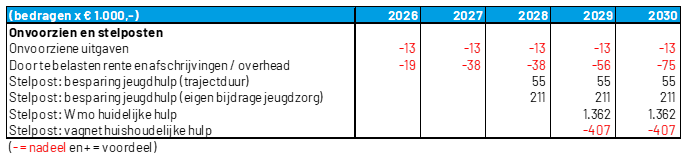
g. Onvoorziene uitgaven en stelposten
Voor de dekking van incidentele onvoorziene, onvermijdbare en onuitstelbare uitgaven is in de begroting 2027 een bedrag van € 13.000 opgenomen.
Onvoorziene uitgaven en stelposten krijgt dan het navolgende verloop:
In onderstaand overzicht wordt het totaal van lasten en baten van de algemene dekkingsmiddelen opgenomen.